
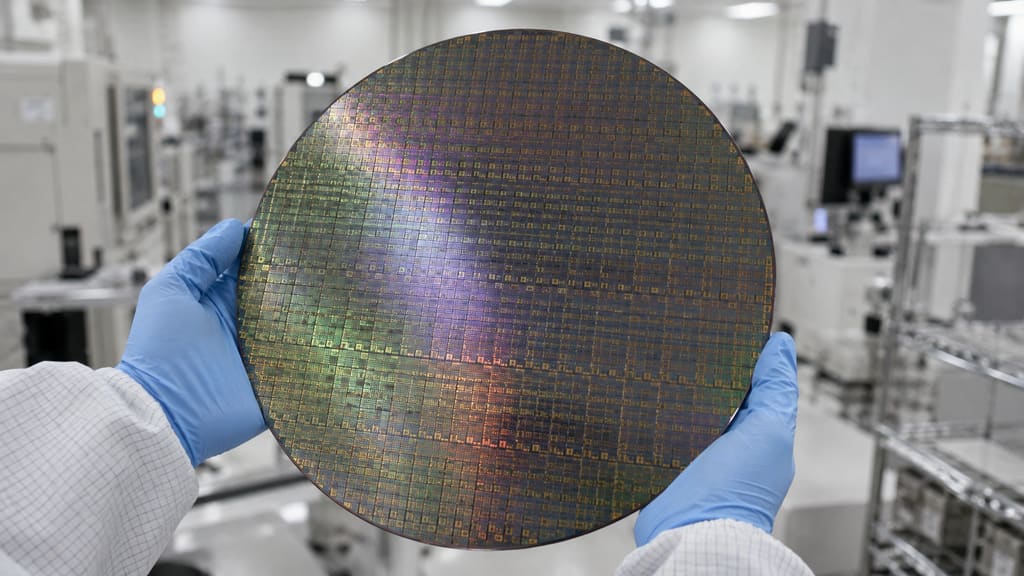
案例研究 · 2023至2026年
我们为何在2023年选择Cerebras,以及市场在2026年看到了什么
我们的企业经营者将晶圆级计算视为一个平台,而非一颗芯片:训练前沿模型的制约因素正从算法转向硬件,而Cerebras正是为此而打造。
2026年5月,市场认同了这一点。其IPO以每股185美元募资56亿美元,当时为2026年首次发行人在美国进行的第二大IPO。
CrossWork于2023年成为Cerebras的股东。2026年5月,Cerebras募资56亿美元,当时为2026年首次发行人在美国进行的第二大IPO,仅次于SpaceX。
七次近期退出;其中已披露价值者,按每次退出时计,合计价值超过500亿美元。
我们当前的关注重点:估值10亿美元以上、收入1亿美元以上,且我们能够以较最近一轮融资大幅折价投资的顶尖公司。
顶级基金所持有的同一批公司,价格更优。(我们的观点。)
价值主张
| 顶级基金 | 通过CrossWork | |
|---|---|---|
| 公司 | 后期品类领军企业 | 相同的股权结构表:估值10亿美元以上、收入1亿美元以上的公司 |
| 价格 | 融资轮价格 | 在有时间紧迫的资金需求之处,以较最近一轮融资大幅折价的价格 |
| 单笔出资 | 较高的最低出资额 | 较低的最低出资额 |
条款载于备忘录中。 Midas II如何投资
论点
三点观察,以及它们为何会带来大幅折价。
如今最优秀的公司会保持非上市状态十年或更久,因此其大部分增长发生在IPO之前。
即使是顶尖公司及其投资方,有时也需要在短时间内获得资金。当速度比价格更重要时,价格就会下降。
这类机会很少公开推介。我们由前企业经营者组成的顾问委员会发现这些机会,并告诉我们哪些公司值得持有。
退出
已实现的退出已向投资者返还资本。 在其后定义了各自品类的公司中较早建立的持仓。 经验证的投资者可在CrossWork门户中查阅详细业绩。 查看成果
被Hg收购 · 2024年5月
审计、风险和合规软件;据Crunchbase,为2024年当时最大的风投支持企业退出。
被IBM收购 · 2025年5月28日完成
IBM收购这家Cassandra和Langflow公司,以便让AI能够触及企业数据。
Meta投资 · 2025年6月
Meta支付约140亿美元购入49%股份,对Scale的估值超过290亿美元;对持有人而言为部分变现。
由Vector Capital牵头的成长型收购 · 2025年10月16日完成
为一家专注AI的顶尖数据库提供的私募股权变现路径;条款未披露。
IPO · 2026年5月
募资;当时为2026年首次发行人在美国进行的第二大IPO,仅次于SpaceX。
被SAP收购 · 2026年5月7日完成
SAP收购这家主数据公司,使SAP及非SAP数据为AI做好准备。
已同意被Cinven收购 · 2026年7月 · 待完成
面向消费品牌的产品体验软件;交割尚需获得监管批准。
我们关注的领域 · AI基础设施
AI每承担一项任务,算力需求便随之复合增长;我们寻找提供算力的公司:芯片、电力、冷却、数据中心和网络。
据Qualcomm首席执行官Cristiano Amon称(COMPUTEX主题演讲,2026年6月1日),未来四年全球AI token消耗量预计将增长约40倍。
Qualcomm首席执行官Cristiano Amon,COMPUTEX主题演讲,2026年6月1日。Qualcomm综合第三方来源与内部分析。
窗口期
每一次平台变革都造就了少数品类领军企业,而这些企业一旦上市,其非上市阶段的窗口期便随之关闭。这一模式正在重演,而且速度更快。
云计算品类领军企业ServiceNow于2012年上市。
Facebook于2012年5月上市,Twitter于2013年11月上市:社交移动领域的领军企业在彼此相隔十八个月之内相继上市。
Cerebras于2026年5月上市,SpaceX于2026年6月上市。OpenAI和Anthropic已秘密提交IPO申请;据报道,Discord已于2026年1月秘密提交申请。
纪律
我们买入什么,以及周期转向时我们如何应对。
许多投资者担心AI泡沫。我们也是。正因如此,我们寻找拥有真实收入、真实客户和清晰可见的变现路径的公司,而非尚无收入的故事。
泡沫是定价问题;对收入和价格保持纪律就是答案。
年收入约1亿美元以上、估值10亿美元以上,并有清晰可见的变现路径。
重点
任何行业中符合我们标准的顶尖公司,尤其是两个领域。
a.
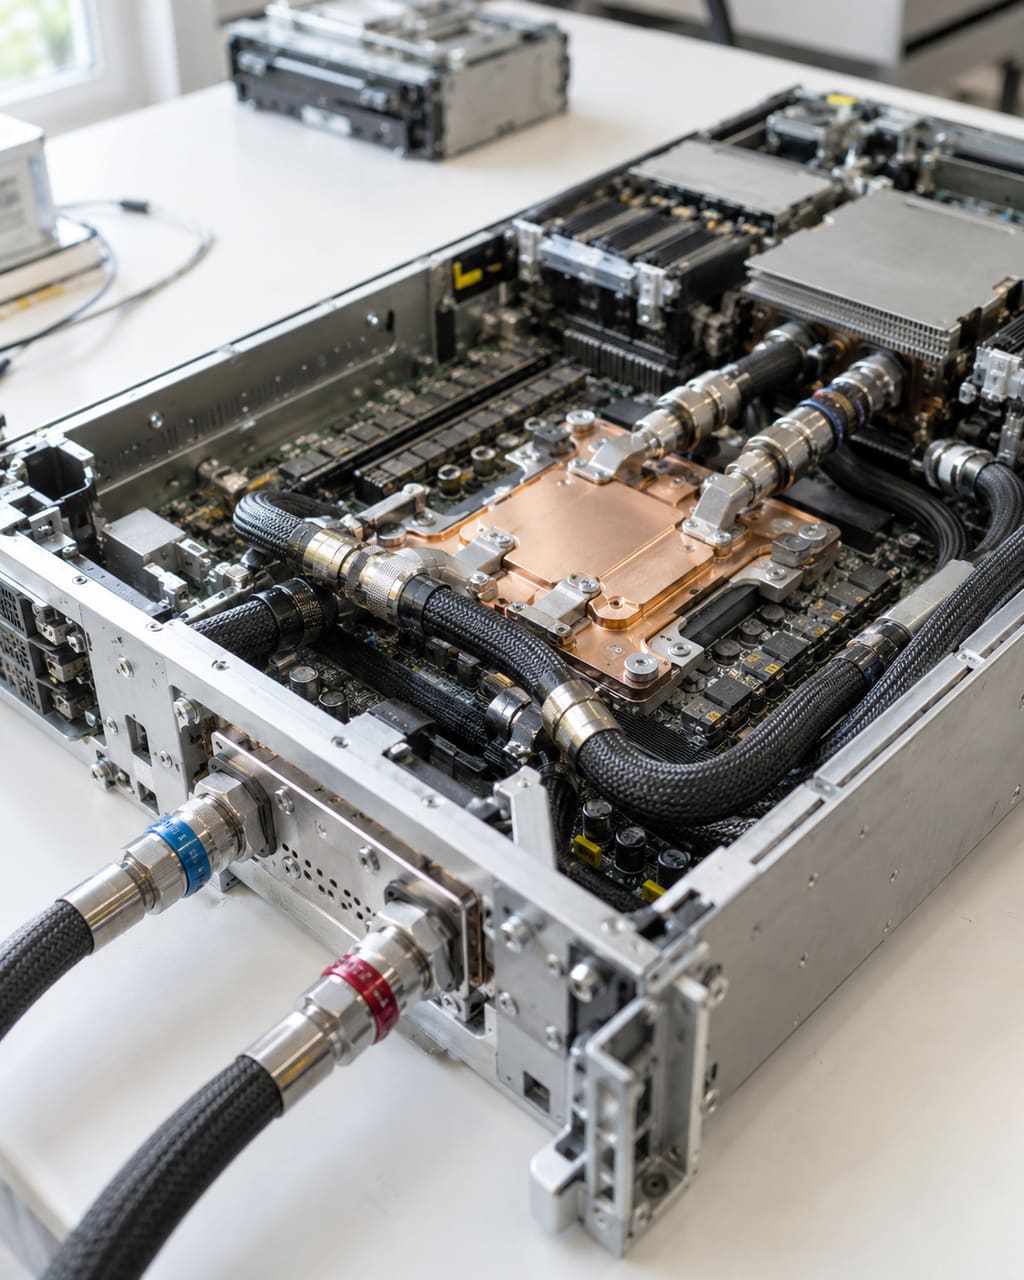
每个AI系统都依赖的物理层:其用于计算的芯片、其消耗的电力与冷却,以及连接它的数据中心和网络。
芯片 · 电力 · 冷却 · 数据中心 · 网络
b.
向终端客户出售最终成果的公司,而不是供他人运行的软件工具:所完成的工作,以服务形式定价。
AI运营的服务 · 成果,而非许可
投资组合 · Cerebras
大多数AI芯片是从晶圆上切割而成;Cerebras则将整片晶圆保留为一个处理器。
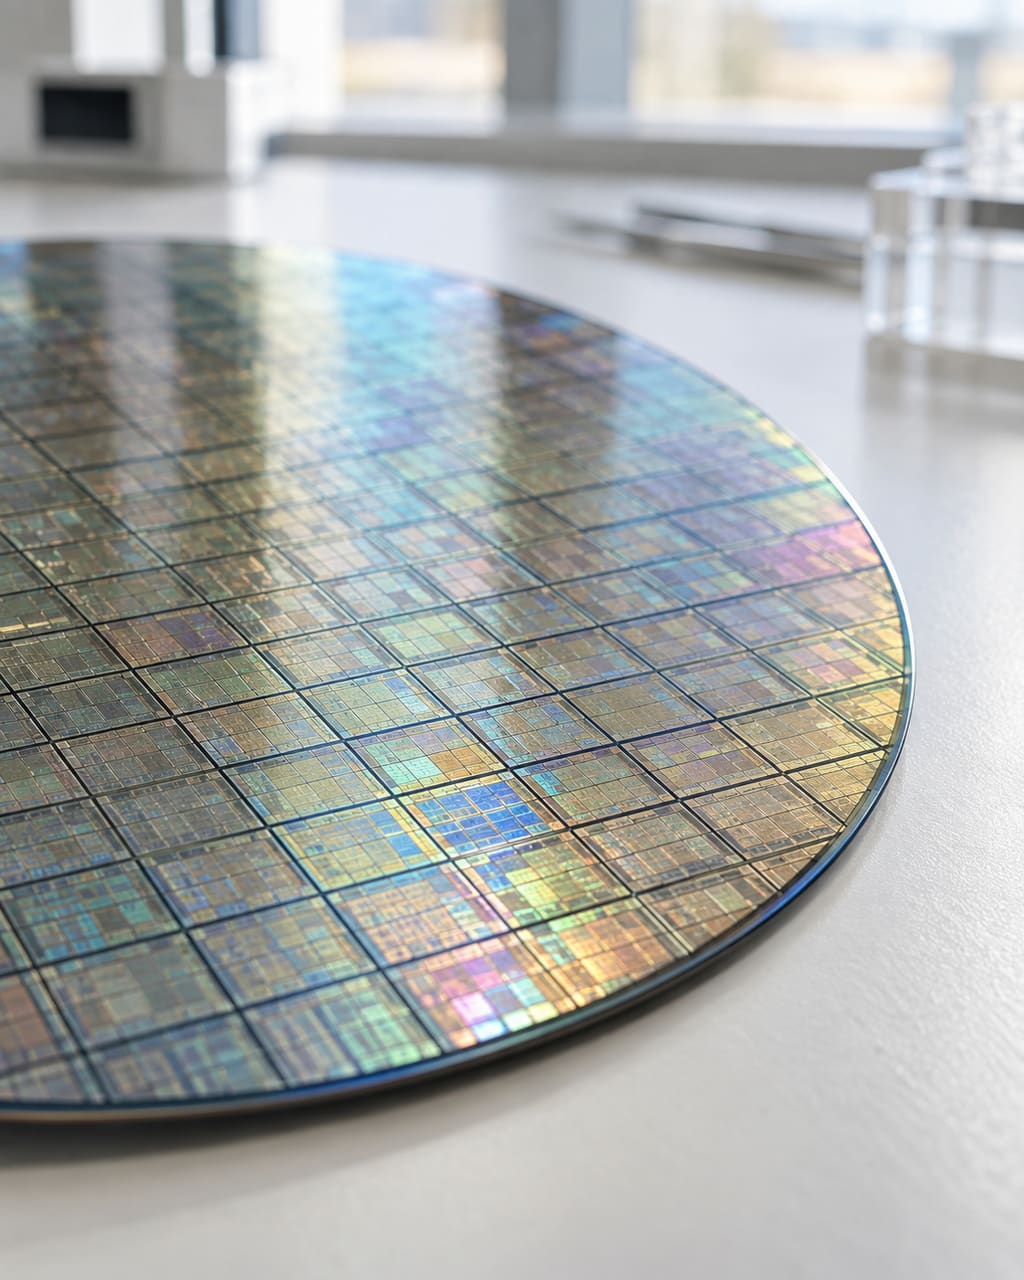
该晶圆与领先GPU裸片相比,面积约为57倍,此处按真实相对比例绘制。
将模型的工作数据保留在一片晶圆上,可避免在芯片之间来回传输;Cerebras称,其系统的推理运行速度比GPU系统最高快30倍。对买家而言,这意味着每个token的成本与速度。
示意性图形;数据注明来源。
投资组合 · Stripe
Stripe在2025年的总交易量,与各国GDP置于同一标尺上排序。
据Stripe,约占全球GDP的1.6%。
支付基础设施随其所服务的经济体复合增长,而智能体很快也将为各种事物付款。
名义GDP,IMF WEO 2026年4月;Stripe的2025年总支付量,据Stripe。处理的交易量并非收入。
示意性图形;数据注明来源。
案例研究
两个持仓,以及市场随后看到的情况。
案例研究 · 2023至2026年
我们的企业经营者将晶圆级计算视为一个平台,而非一颗芯片:训练前沿模型的制约因素正从算法转向硬件,而Cerebras正是为此而打造。
2026年5月,市场认同了这一点。其IPO以每股185美元募资56亿美元,当时为2026年首次发行人在美国进行的第二大IPO。
案例研究 · Midas I至2024年
一套用于审计与风险管理的记录系统,在投资者注意到它之前便已被企业经营者购买。曾主管这些职能的人士清楚自己愿意为什么付费。
2024年,Hg以30亿美元以上收购该公司,为2024年当时最大的风投支持企业退出。
投资组合
公司名称以文字显示,仅用于识别。
顾问委员会
我们的顾问委员会由前企业经营者组成:财务负责人、工程负责人、科学家和创始人。他们比市场更早获知公司的情况,参与其最熟悉业务的尽职调查,并告诉我们何时应当放弃。
了解顾问委员会选择一家公司。三位前企业经营者为其梳理问题框架。
收入是否集中于少数买家?随着推理需求扩大,这一情况会如何变化?
晶圆级是系统层面的押注,而非芯片层面的押注。问题在于能够防止客户迁移离开的软件栈。
谁签署采购订单:实验室、云服务商还是企业?各方的购买理由各不相同。
示意性评论,由CrossWork撰写;不构成建议,也不代表对价格的看法。
研究
捐赠基金、养老基金、主权基金、家族办公室和财富管理机构如何持有私募股权,逐类投资者呈现。
投资者构成
每位投资者都是通过一次交谈来到CrossWork的。
着眼长远的耐心资本,寻求公开渠道无法提供的准入渠道。
长期资本,纳入公开市场投资组合无法触及的后期非上市公司。
他们曾经营大型公司,了解品类领军企业如何建立,又如何陷入停滞。
他们以公司最终买家的方式解读一家企业,从数字出发。
他们创建并出售过公司,从内部了解一家能够长久立足的公司是什么样子。
他们目睹增长从公开市场转移至非上市融资轮次,并更愿意身处增长发生之处。
运作方式
请告诉我们您是谁,以及您能带来什么。
我们会探讨您在寻找什么,以及双方是否契合。
如果双方都认为契合,我们会提供备忘录。