
策略
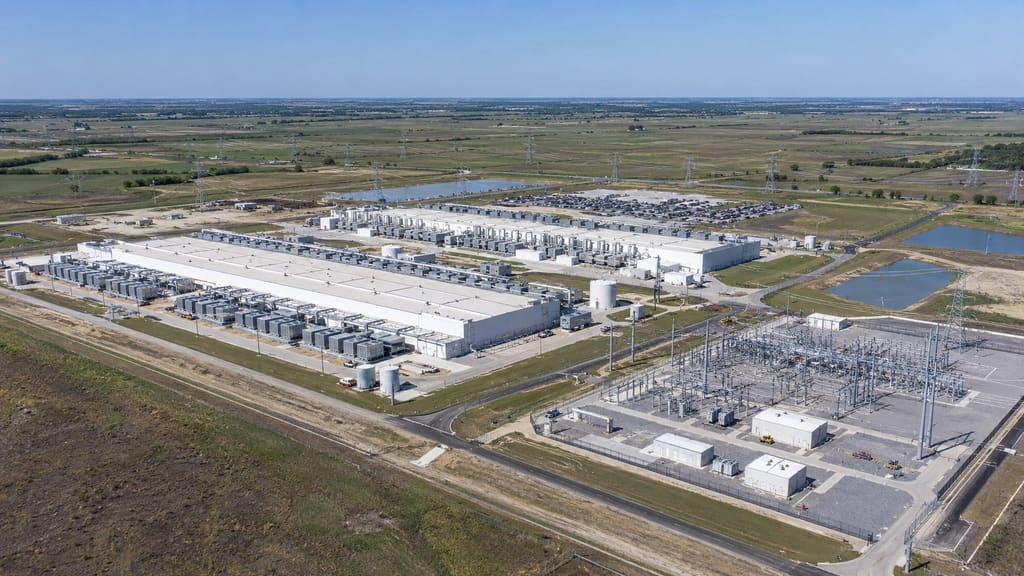
我们在AI领域的关注方向:AI赖以运行的基础设施,以及以服务形式交付的AI。
AI是我们关注重点的一部分,而非全部。在AI领域,我们寻找每个系统都依赖的物理基础设施,以及以服务形式向终端客户出售AI成果的公司。
来源
市场图谱
AI赖以运行的基础设施,以及以服务形式交付的AI
我们在AI领域逐层关注的方向。这是一张定性图谱;不暗示任何持仓。
芯片与算力
- 专用推理芯片正在大幅压低每个token的成本。
- AI系统承担的每一项任务都运行在这一层,因此需求不断复合增长。
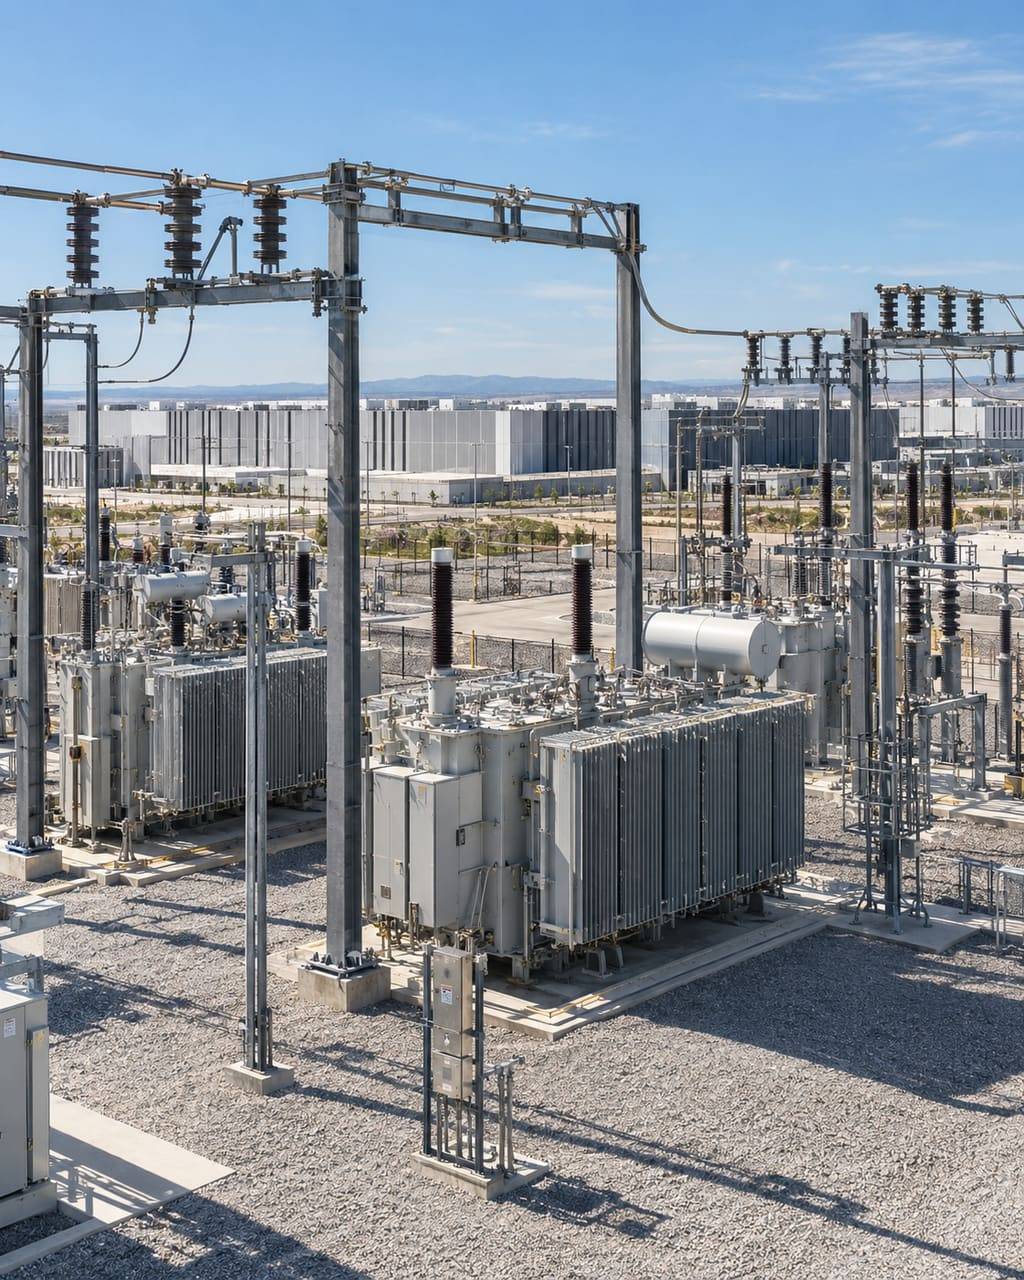
电力与冷却
- AI数据中心每个机架的耗电量远高于此前建造的设施。
- 热量必须在芯片处排出:液冷正从小众走向标准。
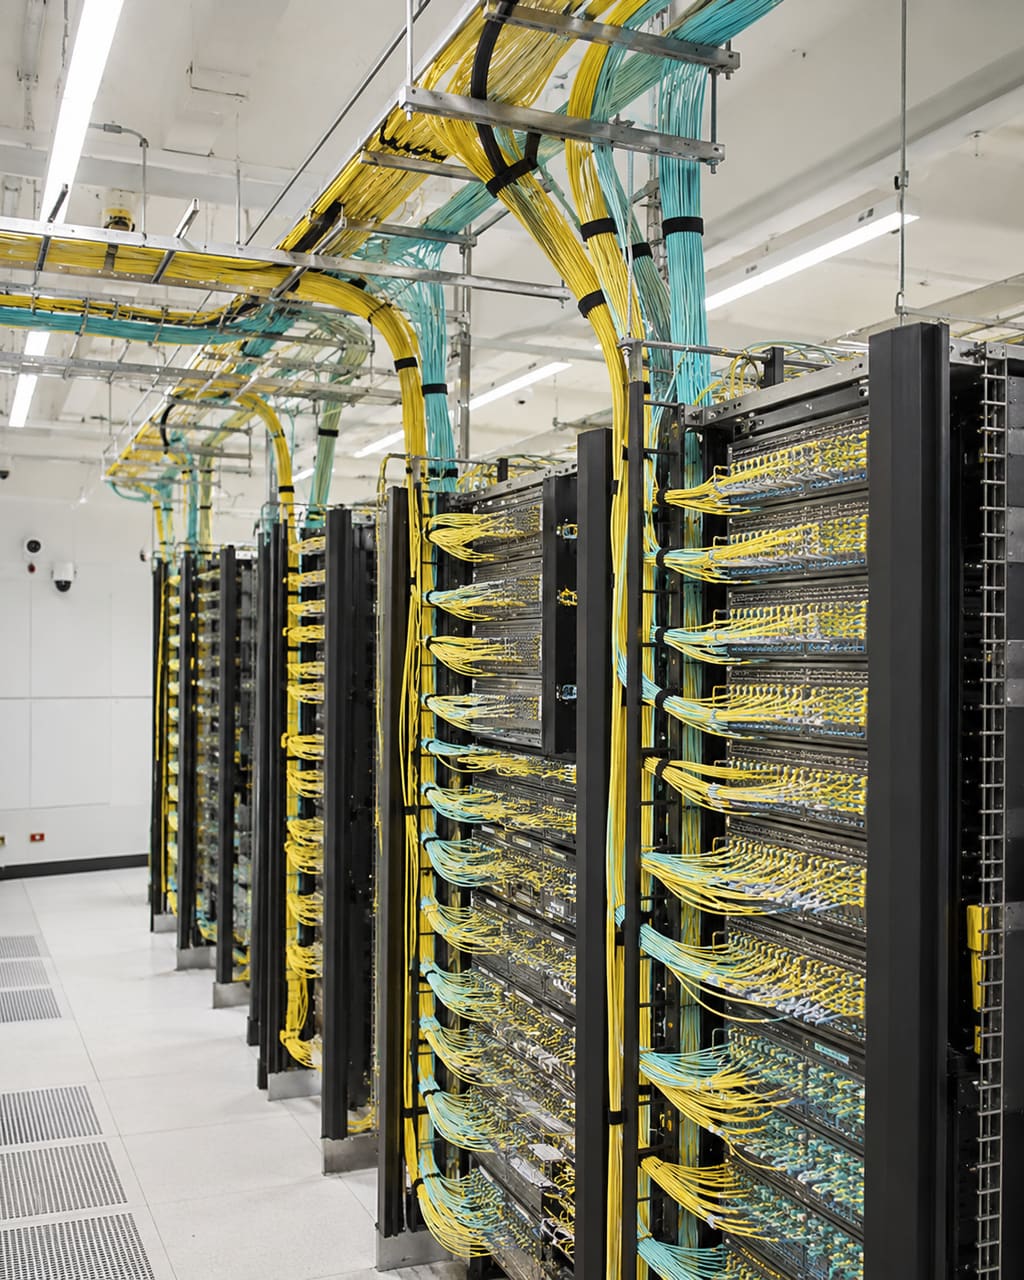
数据中心与网络
- 将算力与其用户连接起来的建筑、光纤和交换设备。
- 容量需要提前数年规划,这有利于已锁定土地、电力和客户的运营商。
以服务形式交付的AI
- 向终端客户出售最终成果的公司,而不是供他人运行的软件工具。
- 按完成的工作定价,因此客户购买的是成果,而非许可。
来源
论点
- 01
价值转移至IPO之前
过去的平台变革让公开市场投资者受益,因为公司较早上市。这一次并非如此。构建AI基础设施和模型的公司保持非上市状态的时间更长,在非上市阶段募集的资金也多于以往任何一代公司。
结果很简单:价值曲线最陡峭的部分如今位于IPO之前。
- 02
准入取决于人脉关系
重要的公司会选择自己的投资者。创始人决定谁能进入,而他们会选择能够提供帮助的人。
等到人们普遍能够投资一家公司时,重新定价已经发生。
- 03
企业经营者率先看到赢家
能够区分平台与产品的,正是曾经主管被其取代之职能的人。这正是CrossWork围绕由前企业经营者组成的顾问委员会而构建的原因。
他们率先看到这些公司,参与尽职调查,他们的引荐能够打开大门。
来源
窗口期
平台变革的上市前窗口期很短。当下即是其中之一。
每一次平台变革都造就了少数品类领军企业,而这些企业一旦上市,其非上市阶段的窗口期便随之关闭。这一模式正在重演,而且速度更快。
云计算 · 2012年
云计算品类领军企业ServiceNow于2012年上市。
移动 · 2012至2013年
Facebook于2012年5月上市,Twitter于2013年11月上市:社交移动领域的领军企业在彼此相隔十八个月之内相继上市。
当下 · 2026年
Cerebras于2026年5月上市,SpaceX于2026年6月上市。OpenAI和Anthropic已秘密提交IPO申请;据报道,Discord已于2026年1月秘密提交申请。
来源
- 9. SEC EDGAR, 2012: ServiceNow, Inc. prospectus (Form 424B4).
- 10. Facebook Newsroom, May 17, 2012: Facebook announces pricing of initial public offering; shares expected to begin trading on the Nasdaq Global Select Market on May 18, 2012.
- 8. SEC EDGAR, November 6, 2013: Twitter, Inc. prospectus (Form 424B4).
- 1. CNBC, May 13, 2026: Cerebras prices IPO above expected range.
- 6. SpaceX, June 11, 2026: pricing of initial public offering (Nasdaq: SPCX).
- 5. TechCrunch, June 8, 2026: Following Anthropic, OpenAI files confidentially for IPO.
- 7. Bloomberg, January 6, 2026: Discord is said to file confidentially for IPO.
市场
据他人估计,规模有多大
据Qualcomm首席执行官Cristiano Amon称(COMPUTEX主题演讲,2026年6月1日),未来四年全球AI token消耗量预计将增长约40倍。
MarketsandMarkets估计,AI智能体市场规模2025年约为80亿美元,到2030年将增至约530亿美元,每年增长约46%。
PwC估计,到2030年,生成式AI和智能体AI每年可能为全球GDP增加2.6万亿至4.4万亿美元。
纪律
真实的公司。真实的收入。
我们买入什么,以及周期转向时我们如何应对。
许多投资者担心AI泡沫。我们也是。正因如此,我们寻找拥有真实收入、真实客户和清晰可见的变现路径的公司,而非尚无收入的故事。
泡沫是定价问题;对收入和价格保持纪律就是答案。
年收入约1亿美元以上、估值10亿美元以上,并有清晰可见的变现路径。
- 顶尖后期公司
- 估值超过十亿美元
- 收入超过一亿美元
- 清晰可见的变现路径
- 通过顾问委员会以大幅折价买入
如果周期反转
- 仅限真实收入。
- 我们也持有受益于AI成本节约的非AI企业。