
投资组合
在其后定义了各自品类的后期公司。
在其后定义了各自品类的公司中较早建立的持仓。以文字显示,仅用于识别。
来源
投资组合 · Cerebras
晶圆级计算。Cerebras打造与整片晶圆同等大小的处理器。
大多数AI芯片是从晶圆上切割而成;Cerebras则将整片晶圆保留为一个处理器。
Cerebras:一整片晶圆,而非一颗芯片
- Cerebras WSE-3 Turbo
- 46,225 mm²
- NVIDIA H100 die
- 814 mm²
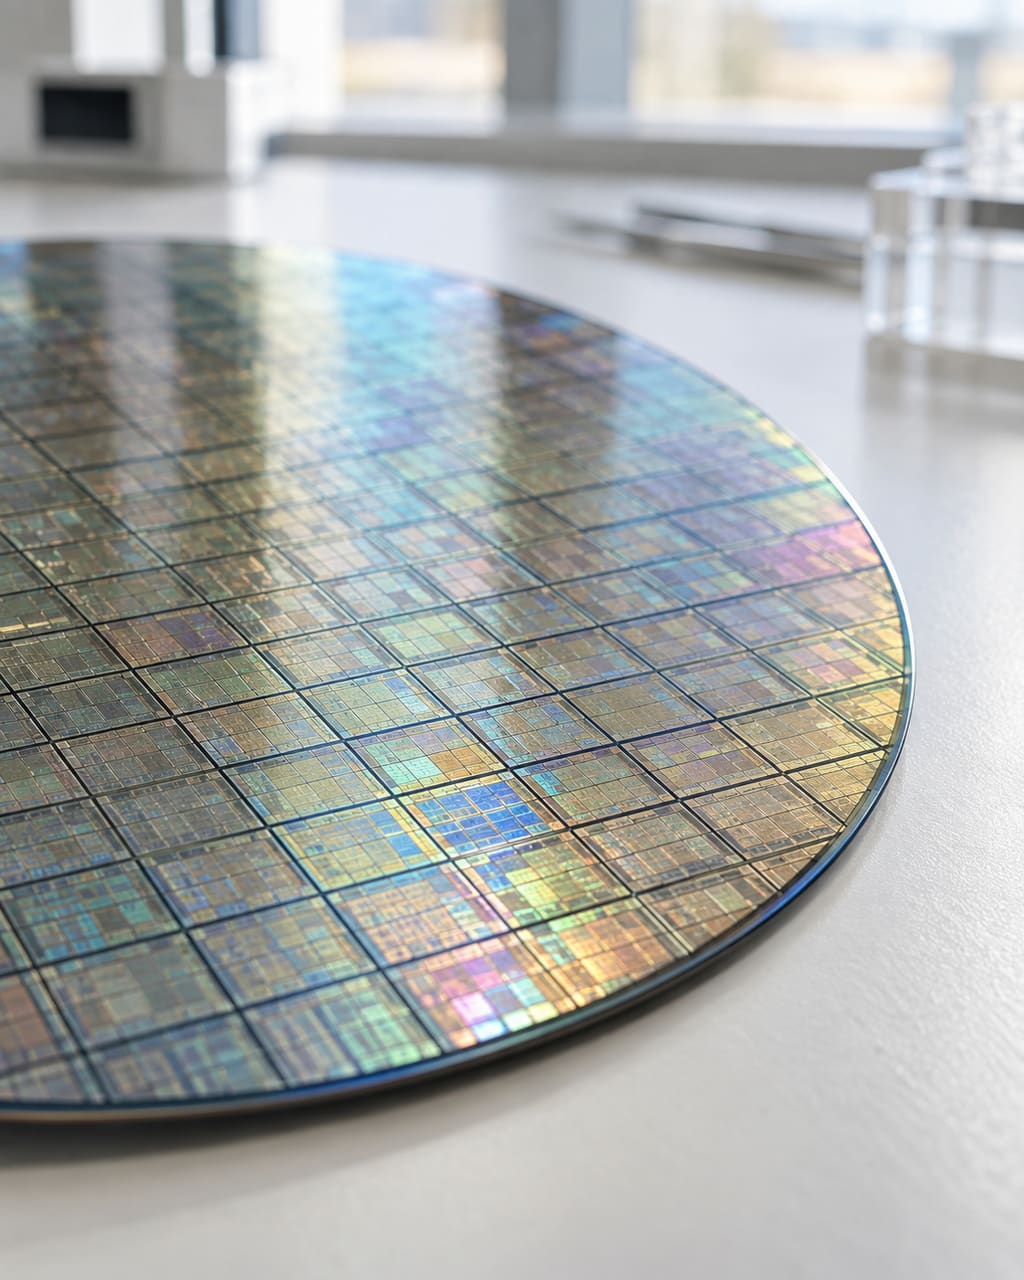
该晶圆与领先GPU裸片相比,面积约为57倍,此处按真实相对比例绘制。
将模型的工作数据保留在一片晶圆上,可避免在芯片之间来回传输;Cerebras称,其系统的推理运行速度比GPU系统最高快30倍。对买家而言,这意味着每个token的成本与速度。
示意性图形;数据注明来源。
投资组合 · Stripe
国家级规模的支付。Stripe处理的资金超过许多经济体。
Stripe在2025年的总交易量,与各国GDP置于同一标尺上排序。
假如Stripe在2025年的交易量是一个经济体
- Stripe交易量1.9万亿美元
- 加拿大2.3万亿美元
- 西班牙1.9万亿美元
- 澳大利亚1.8万亿美元
- 墨西哥1.8万亿美元
- 印度尼西亚1.4万亿美元
- 荷兰1.3万亿美元
- 沙特阿拉伯1.3万亿美元
- Stripe交易量,2025年
- 1.9万亿美元(2025年总交易量)
据Stripe,约占全球GDP的1.6%。
支付基础设施随其所服务的经济体复合增长,而智能体很快也将为各种事物付款。
名义GDP,IMF WEO 2026年4月;Stripe的2025年总支付量,据Stripe。处理的交易量并非收入。
示意性图形;数据注明来源。
投资组合 · Perplexity
搜索,重新构建。Perplexity将搜索变为答案。
同一问题的两种提问方式,以及每种方式中由谁负责阅读与整合。
Perplexity:答案引擎,而非链接列表
当今的搜索 · 由您完成工作
Perplexity · 由它为您完成工作
- 当今的搜索 · 由您完成工作: 您的问题;十个待打开的链接;您阅读并比较;您撰写答案.
- Perplexity · 由它为您完成工作: 您的问题;它阅读这些网页;一个注明出处的答案;它引用的网页.
阅读与整合的工作从人转移到了产品。这与出售点击量是不同的生意。
示意性图形;数据注明来源。
来源
概要
业务内容、买家,以及复合增长的原因
另外三家持仓公司,各用三行简短文字介绍。
AuditBoard
- 业务内容
- 为审计、风险与合规团队打造的互联平台。
- 买家
- 内部审计、风险与合规负责人。
- 复合增长的原因
- 一旦公司的控制措施集中在一个记录系统中,每一项新法规都会为该系统增加工作量。
超过2,000家企业,包括近50%的Fortune 500企业(截至与Hg达成协议时)。
Salsify
- 业务内容
- 产品体验管理:品牌向零售商和电商平台发布的产品内容。
- 买家
- 消费品牌和制造商。
- 复合增长的原因
- 每新增一家零售商和电商平台,品牌必须保持准确的内容就会随之增加。
据Cinven,超过2,000家客户,其中包括许多领先消费品牌。
Neo4j
- 业务内容
- 图数据库:数据以相互连接的实体而非表格的形式存储。
- 买家
- 大型企业的工程和数据团队。
- 复合增长的原因
- 智能体和检索在互联数据上效果更好,这使图数据库成为更多AI应用的底层。
据Neo4j,为84%的Fortune 100企业所使用。
持仓
持有、变现与退出。全部持仓,按状态分组。
先列持有中,再列部分变现、已宣布、已退出或已核销,按名称和领域展示。
播客由关联公司AskCyborg根据公开来源以AI生成。播客不构成投资建议,CrossWork亦未核实其内容。
Neo4j
持有中图数据库。
Qumulo
持有中混合云文件数据存储。
SambaNova
持有中企业级AI系统。
DataRobot
持有中企业级机器学习。
ThoughtSpot
持有中AI驱动的分析。
Course Hero
持有中面向学生的学习资源。
Perplexity
持有中面向开放网络的答案引擎。
查看说明 ↓Verbit.ai
持有中AI转录与字幕。
Aviatrix
持有中云网络安全。
BigID
持有中数据安全、隐私和AI治理。
Tanium
持有中自主端点管理。
Attentive
持有中覆盖短信和电子邮件的AI营销。
Rappi
持有中覆盖拉丁美洲的按需配送。
Stripe
持有中面向互联网的金融基础设施。
查看说明 ↓
Tealium
持有中实时客户数据平台。
Flexport
持有中面向全球供应链的技术。
Stord
持有中电商履约与物流。
Tradeshift
持有中电子发票与采购。
Invoca
持有中面向营收团队的对话智能。

Outreach
持有中AI销售执行平台。
Podium
持有中面向本地商家的AI。
AngelList
持有中面向初创企业和风险投资基金的软件。
CityBlock Health
持有中面向服务欠缺社区的基于价值的医疗。
Cerebras
部分变现2026年5月IPO。
查看说明 ↓
Scale AI
部分变现Meta于2025年对Scale AI的投资。
Salsify
已宣布2026年已同意被Cinven收购(待完成)。
DataStax
已退出2025年被IBM收购。
Reltio
已退出2026年被SAP收购。
SingleStore
已退出2025年由Vector Capital牵头的成长型收购。
AuditBoard
已退出2024年被Hg收购。
Thrasio
已核销2023年已核销。
公司名称及标识为其各自所有者的商标,展示仅用于识别持仓。不暗示任何背书。
来源
- 1. CNBC, May 13, 2026: Cerebras prices IPO above expected range.
- 16. Bloomberg, June 13, 2025: Meta finalizes $14.3 billion Scale investment, hires its CEO.
- 4. Salsify, July 22, 2026: Cinven to acquire Salsify, Inc. (press release).
- 5. Cinven, July 22, 2026: Cinven to acquire Salsify.
- 15. Database Trends and Applications, May 2025: IBM officially closes acquisition of DataStax.
- 17. SAP News Center, May 2026: SAP completes acquisition of Reltio.
- 18. SingleStore, October 16, 2025: SingleStore and Vector Capital close growth buyout to accelerate Enterprise AI Innovation.
- 12. Business Wire, May 23, 2024: AuditBoard agrees to be acquired by Hg.
重点
我们当前的关注领域。AI赖以运行的基础设施,以及以服务形式交付的AI。
任何行业中符合我们标准的顶尖公司,尤其是两个领域。
a.
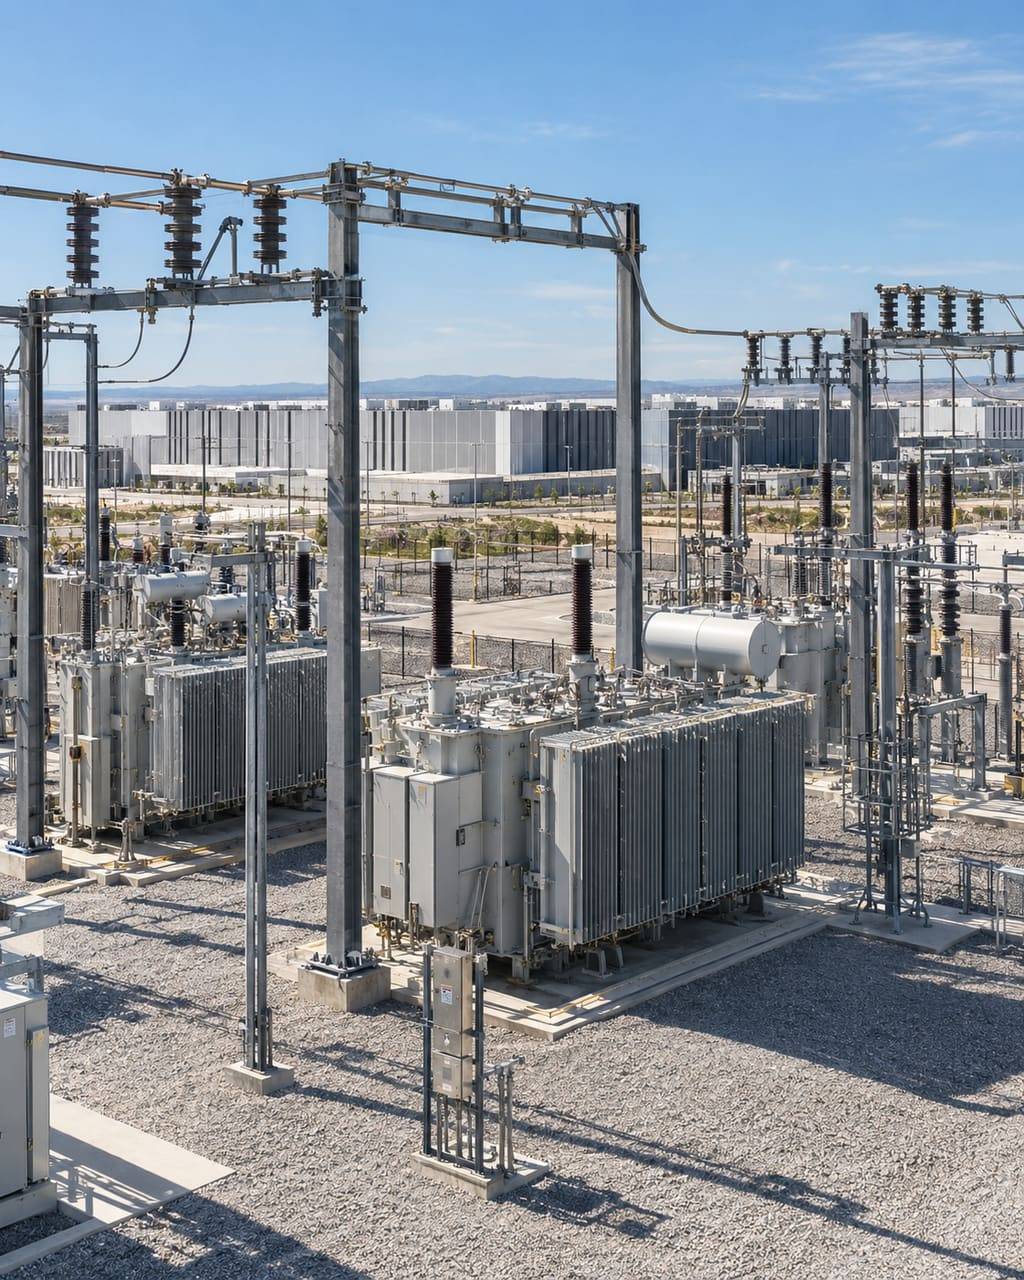
AI赖以运行的基础设施
每个AI系统都依赖的物理层:其用于计算的芯片、其消耗的电力与冷却,以及连接它的数据中心和网络。
芯片 · 电力 · 冷却 · 数据中心 · 网络
b.
以服务形式交付的AI
向终端客户出售最终成果的公司,而不是供他人运行的软件工具:所完成的工作,以服务形式定价。
AI运营的服务 · 成果,而非许可
来源
类别
我们当前的关注方向。四个类别,各有一条变现路径。
每个类别的领军企业是什么样子,以及其可能如何实现变现。
代表性类别,并非承诺
AI模型与平台
IPO或公司组织的股份出售路径
论点
前沿模型正成为大多数知识工作的一项投入要素。少数实验室和平台为所有在其之上进行构建的企业设定节奏,而支出正集中于模型质量与分发渠道交汇之处。我们认为这一层如今能够获取价值,因为领军企业正将模型质量转化为难以替代的企业客户关系和日常使用。
该阶段领军企业的特征
我们寻找估值10亿美元以上、收入1亿美元以上,并有清晰可见的变现路径的公司:IPO、公司组织的股份出售或战略出售。
- 企业深度:大型组织在多个职能中将该平台投入生产运行,而非处于试点阶段。
- 毛利率形态:随着推理成本下降,毛利率保持或扩大,因为定价跟随所交付的价值,而非所提供的token数量。
- 分发渠道:能够带动企业需求的消费者或开发者入口,以及与人们已在使用的云和设备的合作。
- 护城河:专有的使用信号、研究人才,以及持续在前沿进行训练的资本。
变现路径
- IPO
- Cerebras · 2026年5月IPO
- 公司组织的股份出售
- 由公司组织、面向员工和现有持有人的股份出售
- 战略出售
- Meta · Scale AI,战略投资,2025年6月
参考公司
仅供参考列出;除标明为持仓者外,并非持仓或推荐。
- 应用领军企业
- Perplexity(持仓公司)
市场背景
- PwC估计,到2030年,生成式AI和智能体AI每年可能为全球GDP增加2.6万亿至4.4万亿美元。
- 八倍Gartner预计,嵌入特定任务AI智能体的企业应用占比将至少增至八倍,从2025年的低于5%,到2026年升至40%。根据我们对已发布预测的解读,这一速度超过了云计算和SaaS兴起之初的增长。
关注要点
- 模型成本通缩:每token价格的下降速度快于使用量的增长速度。
- 对少数算力供应商和云合作伙伴的依赖。
- 训练数据和模型发布面临的监管与版权压力。
来源
- 1. CNBC, May 13, 2026: Cerebras prices IPO above expected range.
- 16. Bloomberg, June 13, 2025: Meta finalizes $14.3 billion Scale investment, hires its CEO.
- 3. PwC Middle East, 2024: Agentic AI, the new frontier in GenAI.
- 14. Gartner, August 26, 2025: Gartner predicts 40% of enterprise apps will feature task-specific AI agents by 2026, up from less than 5% in 2025.