
الاستراتيجية
أين نبحث داخل مجال الذكاء الاصطناعي: البنية التحتية التي يعمل عليها، والذكاء الاصطناعي المقدَّم كخدمة.
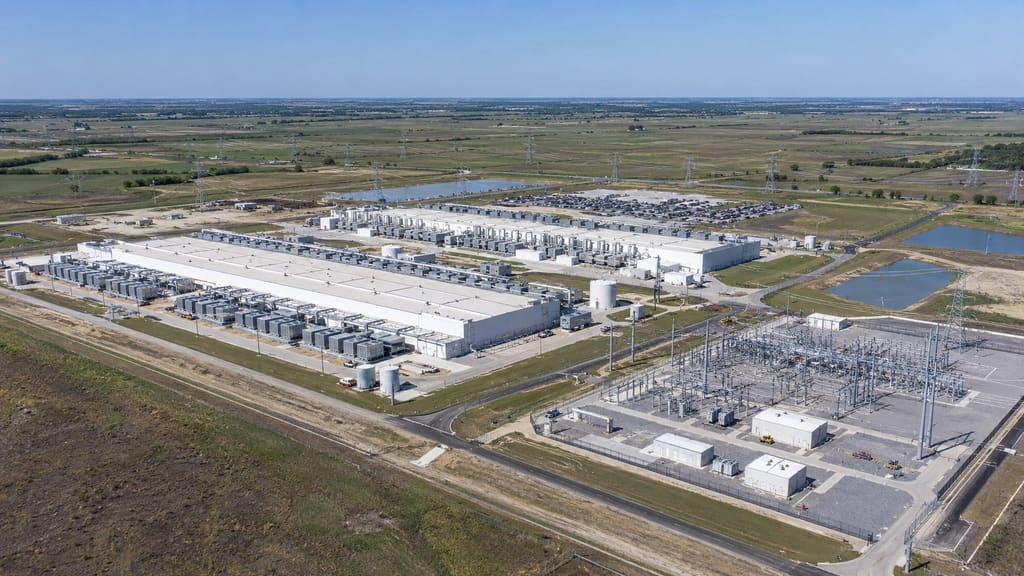
الذكاء الاصطناعي جزء من محور تركيزنا، لا كله. وداخل هذا المجال نبحث عن البنية التحتية المادية التي يعتمد عليها كل نظام، وعن الشركات التي تبيع نتائج الذكاء الاصطناعي للعملاء النهائيين كخدمة.
المصادر
خريطة السوق
البنية التحتية التي يعمل عليها الذكاء الاصطناعي، والذكاء الاصطناعي المقدَّم كخدمة
أين نبحث داخل مجال الذكاء الاصطناعي، طبقةً تلو أخرى. خريطة نوعية؛ ولا تُستنتج منها أي حيازات.
الرقائق والحوسبة
- تُحدث رقائق الاستدلال المصمَّمة خصيصًا لهذا الغرض انخفاضًا حادًا في تكلفة الرمز الواحد.
- كل مهمة يتولاها نظام ذكاء اصطناعي تعمل على هذه الطبقة، لذا يتراكم الطلب.
الطاقة والتبريد
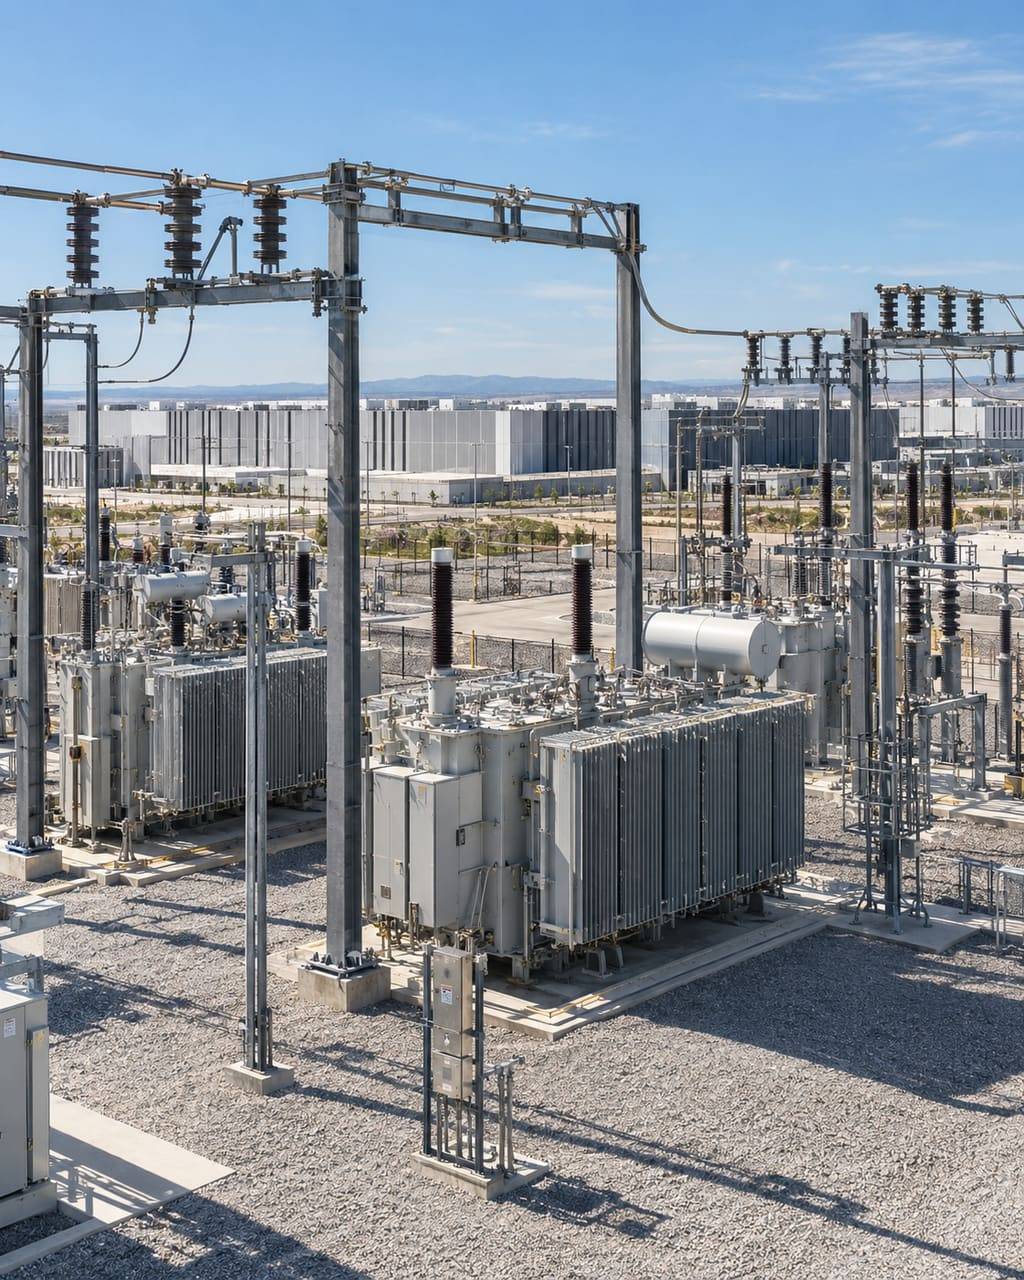
- تستهلك مراكز بيانات الذكاء الاصطناعي طاقة لكل خزانة خوادم تفوق بكثير ما تستهلكه المنشآت التي بُنيت قبلها.
- يجب تبديد الحرارة عند الرقاقة نفسها: فالتبريد السائل ينتقل من استخدام محدود إلى معيار سائد.
مراكز البيانات والشبكات
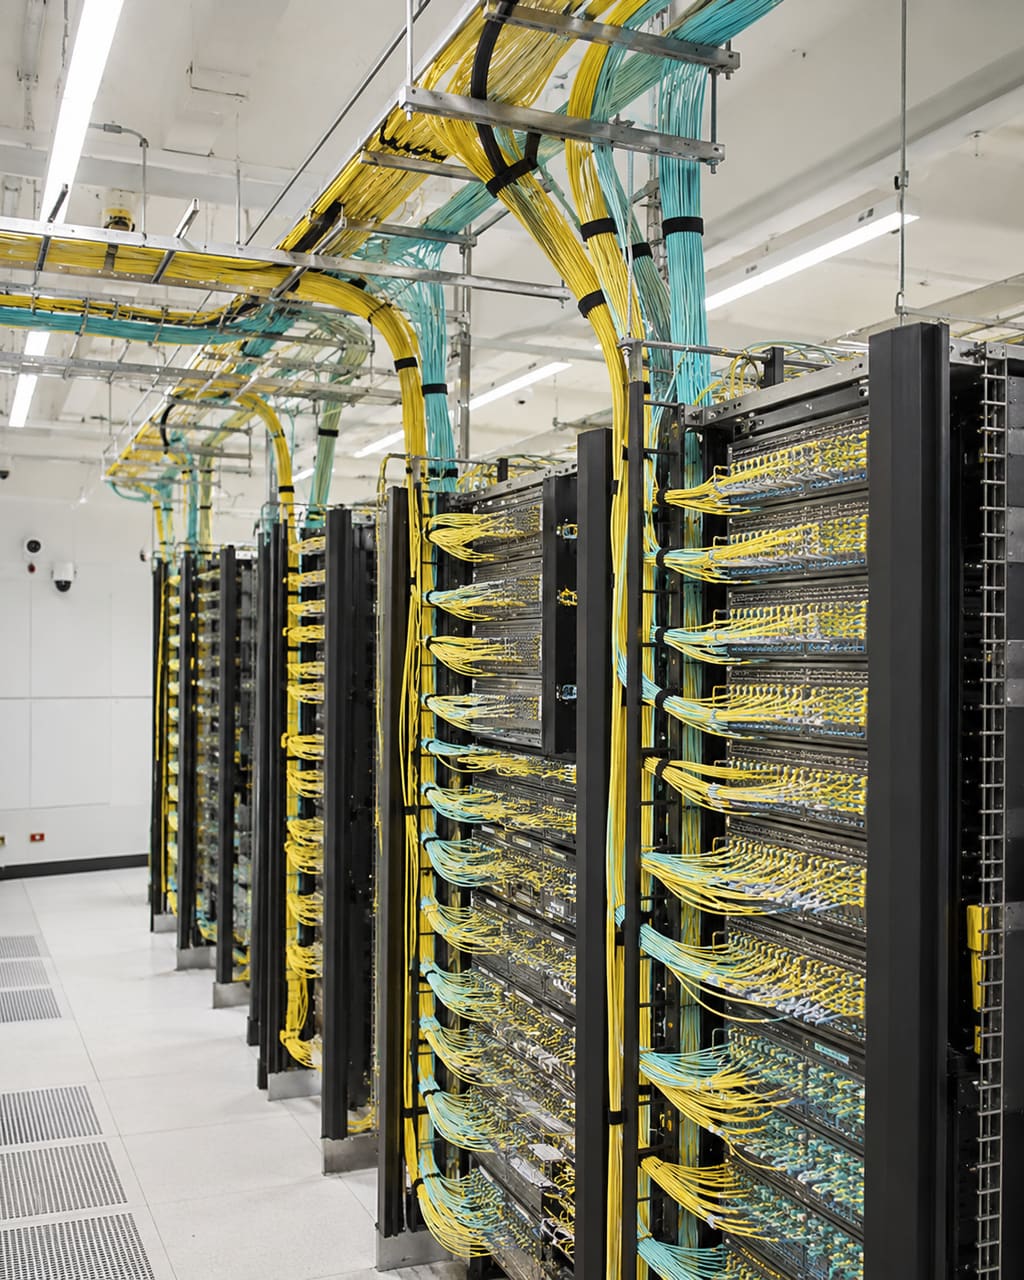
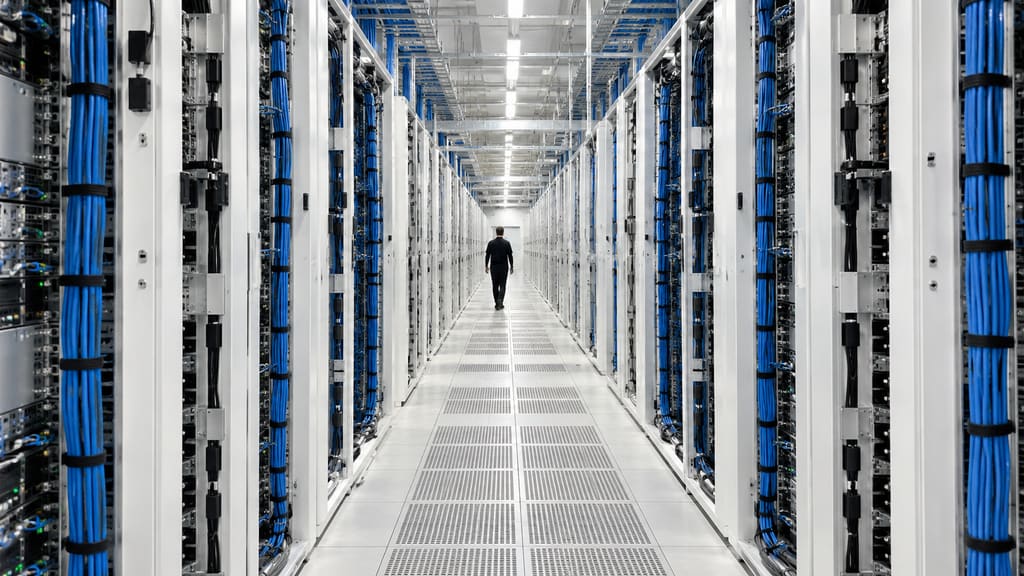
- المباني والألياف الضوئية وأنظمة التحويل التي تربط الحوسبة بمستخدميها.
- يُخطَّط للسعة قبل سنوات، وهو ما يصبّ في مصلحة الجهات المشغّلة التي أمّنت الأراضي والطاقة والعملاء.
الذكاء الاصطناعي المقدَّم كخدمة
- شركات تبيع النتيجة النهائية للعميل النهائي، لا أداة برمجية يشغّلها طرف آخر.
- تُسعَّر على أساس العمل المُنجَز، فيشتري العميل نتيجةً لا ترخيصًا.
المصادر
الفرضية الاستثمارية
- 01
انتقلت القيمة إلى ما قبل الطرح العام الأولي
كافأت التحولات السابقة في المنصات المستثمرين في الأسواق العامة لأن الشركات أُدرجت في وقت مبكر. أما هذا التحول فلا يفعل ذلك. فالشركات التي تبني البنية التحتية للذكاء الاصطناعي ونماذجه تبقى خاصة لفترة أطول، وتجمع تمويلًا خاصًا أكبر من أي جيل سبقها.
والنتيجة بسيطة: الجزء الأشد ميلًا من منحنى القيمة يقع الآن قبل الطرح العام الأولي.
- 02
الوصول رهن بالعلاقات
الشركات المهمة تختار مستثمريها. فالمؤسسون يختارون مَن ينضم، ويختارون أشخاصًا قادرين على المساعدة.
وحين تصبح الشركة متاحة على نطاق واسع، تكون إعادة التسعير قد حدثت بالفعل.
- 03
أصحاب الخبرة التشغيلية يرون الشركات الرابحة أولًا
القادرون على التمييز بين المنصة والمنتج هم مَن سبق لهم إدارة الوظائف التي تحلّ محلها. ولهذا بُنيت CrossWork حول مجلس استشاري يضم مَن سبق لهم إدارة الشركات.
فهم يرون الشركات أولًا، ويشاركون في العناية الواجبة، وتفتح تعريفاتهم الأبواب.
المصادر
النافذة
للتحولات في المنصات نوافذ قصيرة قبل الطرح العام الأولي. وهذه إحداها.
أفرز كل تحوّل في المنصات عددًا محدودًا من الشركات الرائدة في فئاتها، وما إن أُدرجت حتى أُغلقت نافذة الوصول إليها كشركات خاصة. ويتكرر هذا النمط الآن، وبوتيرة أسرع.
الحوسبة السحابية · 2012
أُدرجت ServiceNow، الشركة الرائدة في فئة الحوسبة السحابية، في عام 2012.
الأجهزة المحمولة · من 2012 إلى 2013
أُدرجت Facebook في مايو 2012 و Twitter في نوفمبر 2013: إذ أُدرجت الشركات الرائدة في التواصل الاجتماعي عبر الأجهزة المحمولة في غضون ثمانية عشر شهرًا إحداها من الأخرى.
الآن · 2026
أُدرجت Cerebras في مايو 2026 و SpaceX في يونيو 2026. وقدّمت OpenAI و Anthropic طلبات سرية لطروحات عامة أولية، وتفيد التقارير بأن Discord قدّمت طلبًا سريًا في يناير 2026.
المصادر
- 9. SEC EDGAR, 2012: ServiceNow, Inc. prospectus (Form 424B4).
- 10. Facebook Newsroom, May 17, 2012: Facebook announces pricing of initial public offering; shares expected to begin trading on the Nasdaq Global Select Market on May 18, 2012.
- 8. SEC EDGAR, November 6, 2013: Twitter, Inc. prospectus (Form 424B4).
- 1. CNBC, May 13, 2026: Cerebras prices IPO above expected range.
- 6. SpaceX, June 11, 2026: pricing of initial public offering (Nasdaq: SPCX).
- 5. TechCrunch, June 8, 2026: Following Anthropic, OpenAI files confidentially for IPO.
- 7. Bloomberg, January 6, 2026: Discord is said to file confidentially for IPO.
السوق
ما حجمه، وفق تقديرات الآخرين
يُتوقع أن ينمو الاستهلاك العالمي لرموز الذكاء الاصطناعي بنحو 40 ضعفًا خلال السنوات الأربع المقبلة، وفقًا لما ذكره Cristiano Amon، الرئيس التنفيذي لشركة Qualcomm (الكلمة الرئيسية في COMPUTEX، 1 يونيو 2026).
تقدّر MarketsandMarkets حجم سوق وكلاء الذكاء الاصطناعي بنحو 8 مليارات دولار في عام 2025، على أن يرتفع إلى قرابة 53 مليار دولار بحلول عام 2030، أي بنحو 46% سنويًا.
تقدّر PwC أن الذكاء الاصطناعي التوليدي والذكاء الاصطناعي الوكيلي قد يضيفان من 2.6 إلى 4.4 تريليون دولار أمريكي سنويًا إلى الناتج المحلي الإجمالي العالمي بحلول عام 2030.
الانضباط
شركات حقيقية. إيرادات حقيقية.
ما نشتريه، وما نفعله إذا انعكس اتجاه الدورة.
يخشى كثير من المستثمرين فقاعة في الذكاء الاصطناعي. ونحن كذلك. ولهذا نبحث عن شركات ذات إيرادات حقيقية وعملاء حقيقيين ومسار واضح نحو السيولة، بدلًا من قصص شركات لم تحقق إيرادات بعد.
الفقاعات مشكلة تسعير؛ والانضباط في الإيرادات والسعر هو الحل.
إيرادات سنوية تبلغ نحو 100 مليون دولار فأكثر وتقييم 1 مليار دولار فأكثر، مع مسار واضح نحو السيولة.
- أبرز شركات المراحل المتأخرة
- بتقييم يزيد على مليار دولار
- إيرادات تزيد على مئة مليون دولار
- مسار واضح نحو السيولة
- الشراء بخصم كبير، عبر المجلس الاستشاري
إذا انعكس اتجاه الدورة
- إيرادات حقيقية فقط.
- ونحتفظ أيضًا بشركات من خارج مجال الذكاء الاصطناعي تستفيد من الوفورات في التكاليف التي يحققها الذكاء الاصطناعي.