
戦略
AIの中で当社が注目する領域:AIが稼働するインフラと、サービスとして提供されるAI。
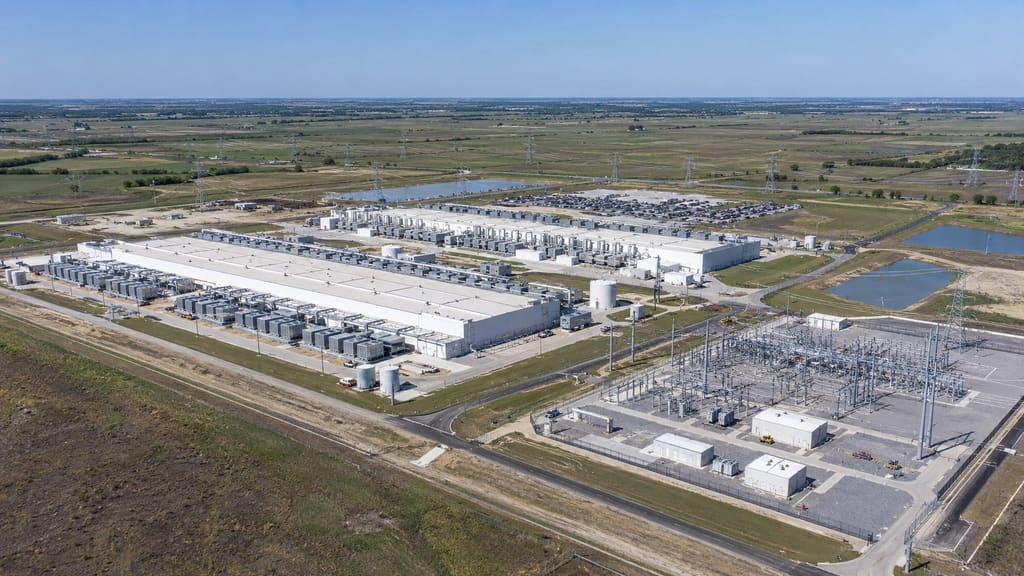
AIは当社の注力分野の一部であり、すべてではありません。AIの中では、あらゆるシステムが依存する物理的なインフラと、AIによる成果をサービスとしてエンドカスタマーに販売する企業に注目しています。
出典
マーケットマップ
AIが稼働するインフラと、サービスとして提供されるAI
AIの中で当社が注目する領域を、レイヤーごとに示します。定性的なマップであり、保有銘柄を示唆するものではありません。
チップとコンピュート
- 推論専用に設計された半導体が、トークン当たりのコストを急速に引き下げています。
- AIシステムが担うあらゆるタスクがこのレイヤーで稼働するため、需要は複利的に拡大します。
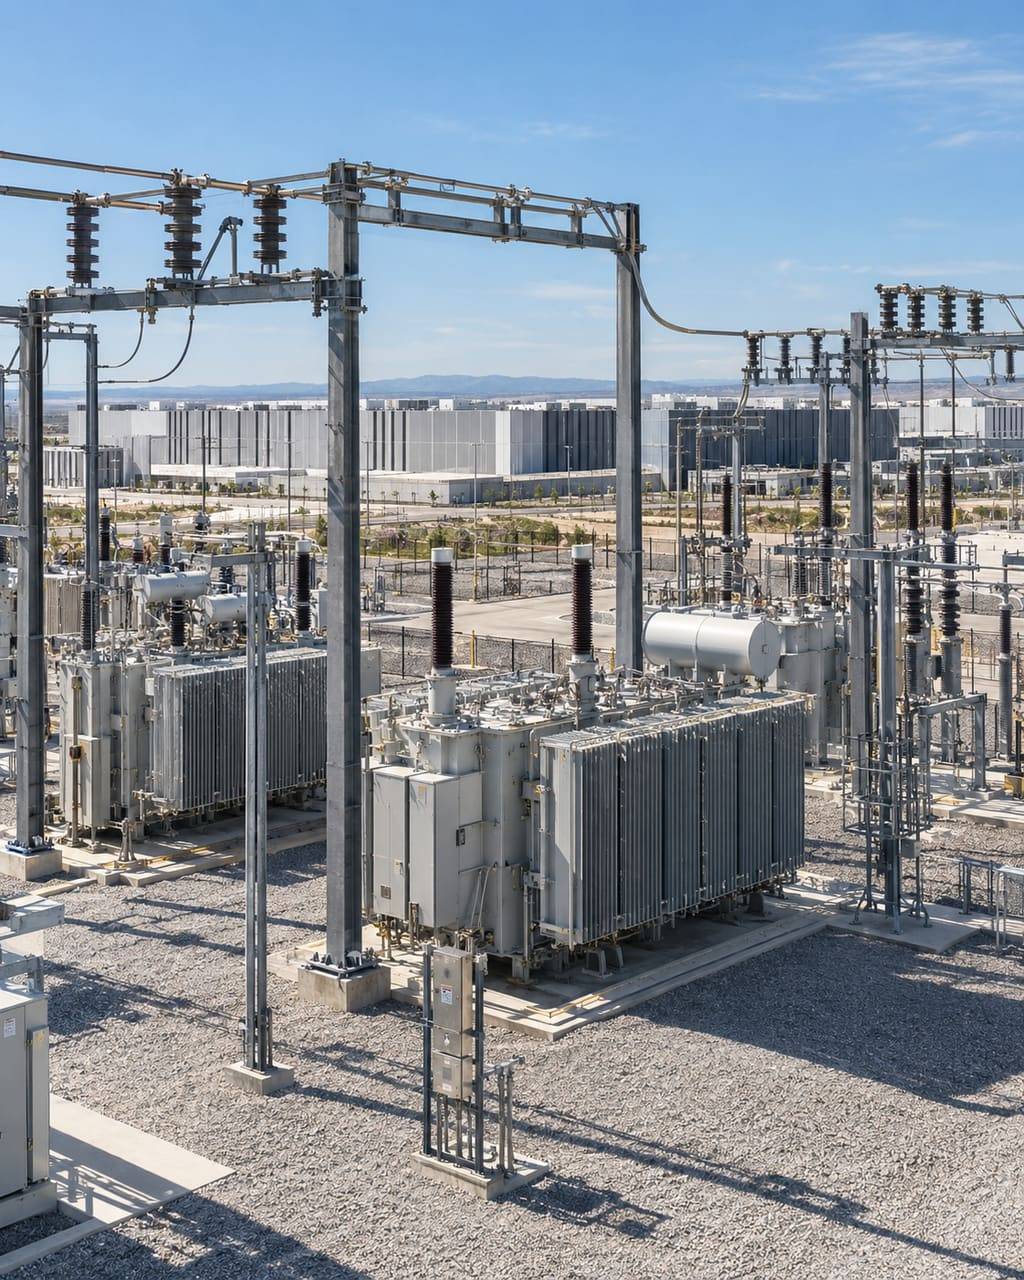
電力と冷却
- AIデータセンターは、それ以前に建設された施設よりも、ラック当たりはるかに多くの電力を消費します。
- 熱はチップの段階で除去する必要があり、液冷はニッチから標準へと移行しつつあります。
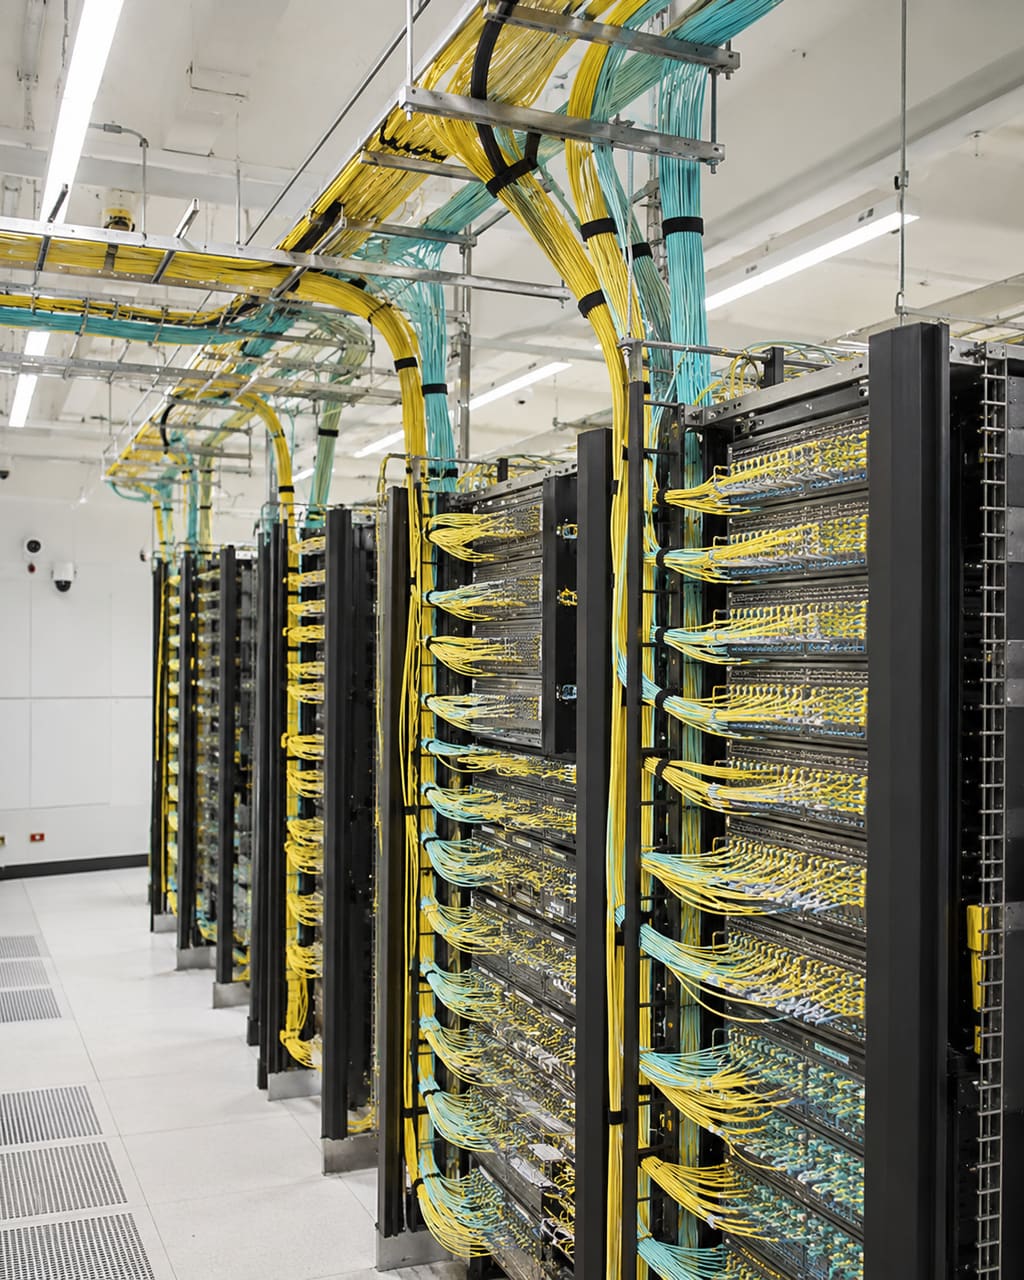
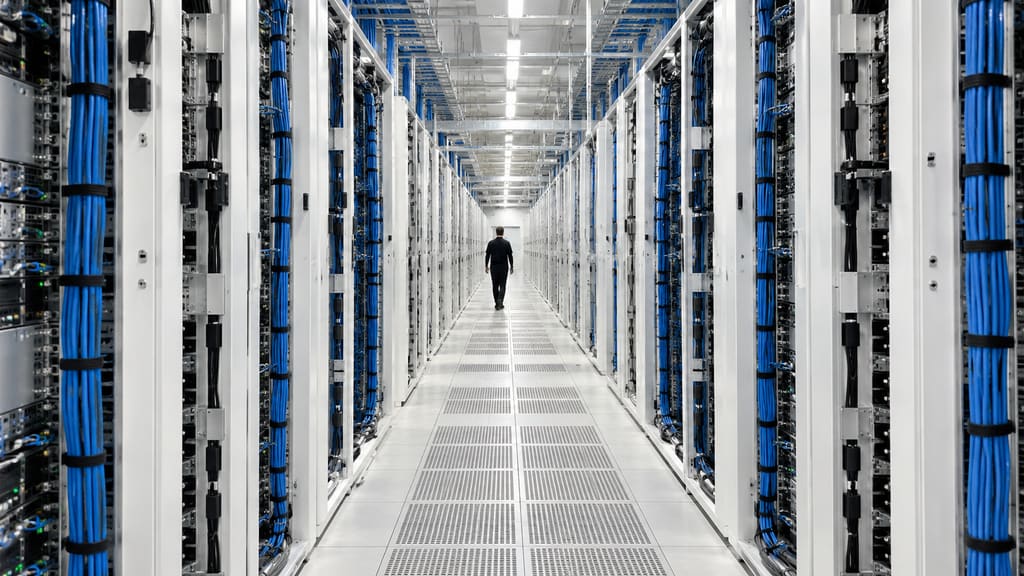
データセンターとネットワーク
- コンピュートとその利用者をつなぐ建物、光ファイバー、スイッチング。
- 容量は何年も前から計画されるため、土地、電力、顧客を確保した事業者が有利になります。
サービスとして提供されるAI
- 他者が運用するソフトウェアツールではなく、完成した成果をエンドカスタマーに販売する企業。
- 行われた作業に基づいて価格が設定されるため、顧客はライセンスではなく成果を購入します。
出典
投資仮説
- 01
価値はIPO前に移った
これまでのプラットフォームの転換では、企業が早い時期に上場したため、公開市場の投資家が恩恵を受けました。今回はそうではありません。AIインフラやモデルを構築する企業は、これまでのどの世代よりも長く非上場にとどまり、より多くの資金を非上場で調達しています。
その帰結はシンプルです。価値曲線の最も急な部分は、今やIPO前にあります。
- 02
アクセスは関係性によって限られる
重要な企業は投資家を選びます。誰を受け入れるかは創業者が選び、創業者は力になれる人々を選びます。
企業が広く入手可能になる頃には、価格の再評価はすでに終わっています。
- 03
事業運営経験者は勝者を先に見出す
プラットフォームと製品を見分けられるのは、それが置き換える機能を実際に担ってきた人々です。だからこそCrossWorkは、事業運営経験者で構成されるアドバイザリーボードを中心に築かれています。
メンバーは企業を最初に目にし、デューデリジェンスに加わり、その紹介が扉を開きます。
出典
ウィンドウ
プラットフォームの転換には、短いIPO前のウィンドウがあります。今回もその一つです。
プラットフォームの転換のたびに少数のカテゴリーリーダーが生まれ、それらが上場すると、非上場でのウィンドウは閉じました。このパターンは今、より速いペースで繰り返されています。
クラウド · 2012年
クラウドのカテゴリーリーダーであるServiceNowは、2012年に上場しました。
モバイル · 2012年〜2013年
Facebookは2012年5月、Twitterは2013年11月に上場しました。ソーシャル・モバイルのリーダーは、互いに十八か月以内に株式を公開しました。
現在 · 2026年
Cerebrasは2026年5月、SpaceXは2026年6月に上場しました。OpenAIとAnthropicはIPOに向けて非公開で申請を行っており、Discordも2026年1月に非公開で申請したと報じられています。
出典
- 9. SEC EDGAR, 2012: ServiceNow, Inc. prospectus (Form 424B4).
- 10. Facebook Newsroom, May 17, 2012: Facebook announces pricing of initial public offering; shares expected to begin trading on the Nasdaq Global Select Market on May 18, 2012.
- 8. SEC EDGAR, November 6, 2013: Twitter, Inc. prospectus (Form 424B4).
- 1. CNBC, May 13, 2026: Cerebras prices IPO above expected range.
- 6. SpaceX, June 11, 2026: pricing of initial public offering (Nasdaq: SPCX).
- 5. TechCrunch, June 8, 2026: Following Anthropic, OpenAI files confidentially for IPO.
- 7. Bloomberg, January 6, 2026: Discord is said to file confidentially for IPO.
市場
その規模:他者による推計
Qualcomm CEOのCristiano Amon氏(COMPUTEX基調講演、2026年6月1日)によると、世界のAIトークン消費量は今後四年間で約40倍に拡大すると見込まれています。
MarketsandMarketsは、AIエージェント市場の規模を2025年に約80億ドルとし、2030年までに約530億ドルに拡大すると推計しています(年約46%)。
PwCは、生成AIおよびエージェント型AIが2030年までに世界GDPを年間2.6兆〜4.4兆米ドル押し上げる可能性があると推計しています。
規律
実在の企業。実際の売上高。
当社が何を買い、サイクルが転じた場合に何をするのか。
多くの投資家がAIバブルを懸念しています。当社も同じです。だからこそ当社は、売上高が生まれる前のストーリーではなく、実際の売上高、実際の顧客、流動化への道筋が見えている企業を探しています。
バブルは価格の問題であり、売上高と価格に対する規律がその答えです。
年間売上高おおむね1億ドル以上、評価額10億ドル以上で、流動化への道筋が見えていること。
- トップクラスのレイターステージ企業
- 評価額十億ドル超
- 売上高一億ドル超
- 流動化への道筋が見えていること
- アドバイザリーボードを通じ、大幅なディスカウントで取得
サイクルが転じた場合
- 実際の売上高のみ。
- 当社は、AIによるコスト削減の恩恵を受けるAI以外の事業も保有しています。